
Assurer sa moto n’est pas une option : c’est une obligation légale qui s’applique à tout véhicule terrestre à moteur, scooters et cyclomoteurs compris. Peu importe le profil du motard — usage quotidien pour se rendre au travail, sorties du week-end, jeune permis fraîchement obtenu ou reprise de la conduite après plusieurs années d’arrêt — la règle reste la même. Pourtant, beaucoup se contentent du strict minimum sans savoir précisément ce que couvre leur contrat. Quelle différence entre la responsabilité civile et les garanties dommages pour le conducteur, le vol ou l’incendie ? Voici quelques repères pour ajuster sa couverture selon son usage, son budget et sa situation personnelle.
Les obligations légales et le rôle de la responsabilité civile
Tout véhicule motorisé, qu’il roule tous les jours ou dorme la plupart du temps dans un garage, doit au minimum bénéficier d’une garantie responsabilité civile. Cette dernière prend en charge les dommages matériels et corporels causés à des tiers lors d’un accident dont le conducteur est responsable. Son rôle premier ? Protéger les victimes, car les sommes en jeu peuvent vite grimper en cas d’hospitalisation ou d’incapacité permanente.
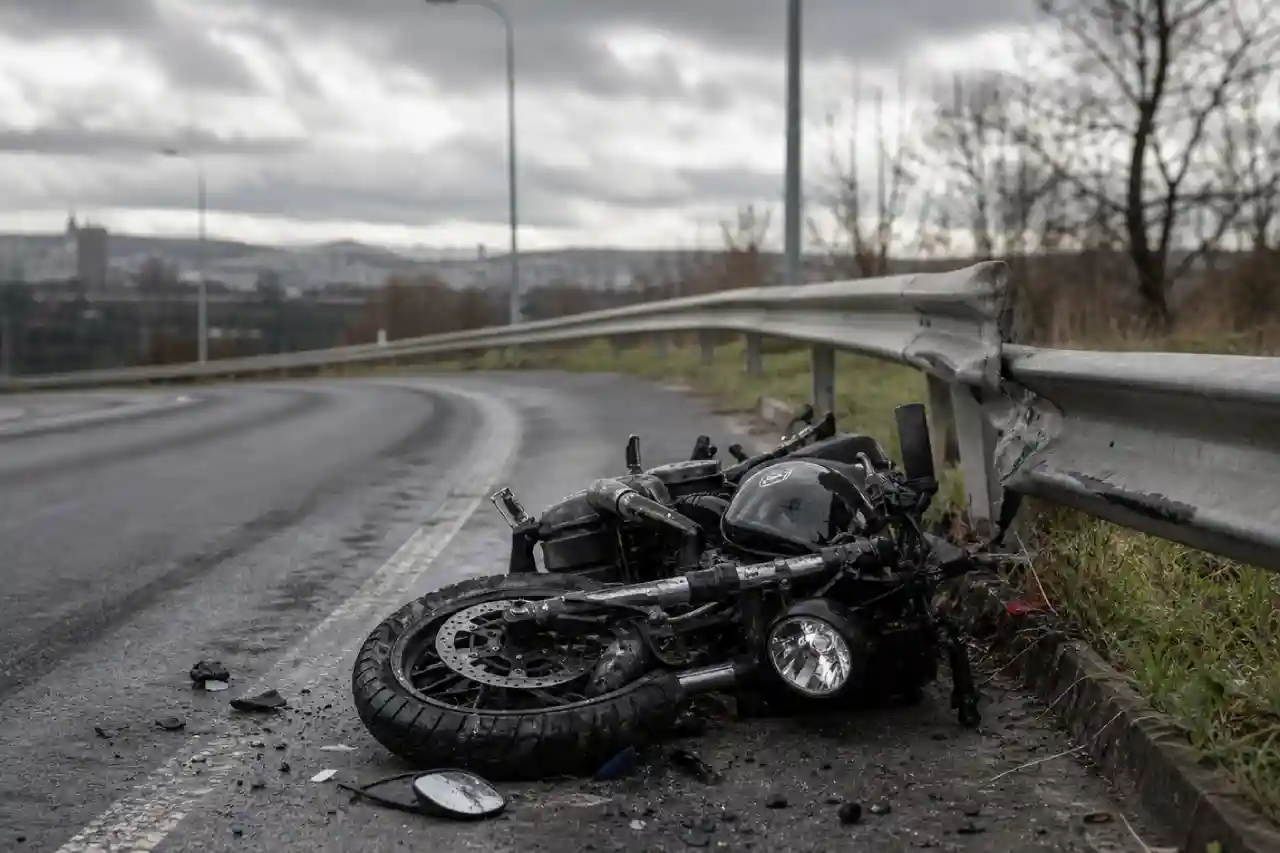
Ce que beaucoup ignorent, en revanche, c’est que cette garantie ne couvre ni les dégâts subis par la moto ni les blessures de son propriétaire. Imaginons la scène : un motard percute un garde-fou sans qu’aucun autre véhicule ne soit impliqué. Sa moto est sérieusement abîmée, lui-même est blessé. La responsabilité civile seule ne remboursera ni les réparations ni les frais liés aux préjudices corporels.
Les grandes formules d’assurance moto : du minimum légal à la protection renforcée
L’assurance au tiers se cantonne le plus souvent à la responsabilité civile, éventuellement enrichie de quelques options comme l’assistance. Elle séduit surtout les propriétaires de motos d’occasion peu coûteuses ou ceux qui roulent occasionnellement, mais attention : elle laisse le conducteur financièrement exposé en cas d’accident dont il serait responsable.
Entre ces deux extrêmes, les formules intermédiaires intègrent des garanties supplémentaires — vol, incendie, bris de glace — pour un compromis intéressant entre coût maîtrisé et protection renforcée. Une solution qui convient bien, par exemple, à une moto récente garée en ville où le risque de vol n’est pas négligeable.
Quant à la formule tous risques, elle va plus loin en couvrant les dommages à la moto même lorsque le conducteur est en tort. Un choix logique pour une moto neuve de belle valeur ou pour ceux qui l’utilisent au quotidien. Le niveau de franchise fait varier sensiblement le montant de la prime, tout comme le reste à charge lors d’un sinistre.
Les critères essentiels pour adapter son assurance moto à sa situation
Le profil du conducteur pèse lourd dans la balance. Un jeune permis ne paiera pas le même tarif qu’un motard chevronné ou qu’une personne qui reprend le guidon après une longue pause. C’est là qu’intervient le système de bonus-malus, censé récompenser les années sans sinistre.
Les caractéristiques propres au véhicule entrent également en ligne de compte : cylindrée, ancienneté, type de moto, et surtout usage réel — trajets quotidiens, longues distances ou simples balades du dimanche.
Sans oublier le lieu de stationnement, qui influence directement le risque de vol. Un garage fermé à clé, un antivol certifié ou une alarme peuvent d’ailleurs être valorisés dans le calcul du contrat. Avant de choisir son assurance moto, mieux vaut évaluer son propre profil, la valeur de son deux-roues et son usage quotidien.
Bien lire son contrat : franchises, exclusions et garanties clés
La franchise, c’est cette somme qui reste toujours à la charge de l’assuré après un sinistre. Concrètement, pour 2 000 € de dommages avec une franchise fixée à 400 €, c’est cette dernière somme que le motard devra sortir de sa poche. D’où l’intérêt de comparer les franchises d’un contrat à l’autre, et pas seulement les tarifs des primes.
Autre point à ne pas négliger : les exclusions de garantie. Conduite sous l’emprise de l’alcool ou de stupéfiants, usage non déclaré à l’assureur, modifications techniques passées sous silence — autant de situations qui peuvent priver l’assuré de toute indemnisation. La garantie dommages corporels du conducteur, souvent proposée en option, prend en charge les conséquences physiques d’un accident, là où la responsabilité civile s’arrête net.
Synthèse et conseils pratiques pour sécuriser sa protection
S’assurer relève de l’obligation, mais se limiter au strict minimum légal ne garantit pas toujours une protection satisfaisante, ni pour le conducteur ni pour sa moto. Chaque formule répond à des besoins spécifiques, qui dépendent du profil du motard, de son usage et de la valeur du véhicule. Mieux vaut relire son contrat régulièrement, évaluer honnêtement ses besoins réels et comparer plusieurs offres avant de trancher. Une assurance moto bien pensée protège le motard, mais aussi tous ceux qui partagent la route avec lui.
